Guías de despacho: el SII ya exige chofer, patente y destino en cada traslado
5 min de lectura••Por Carlos Cuevas Guerrero, editor responsable
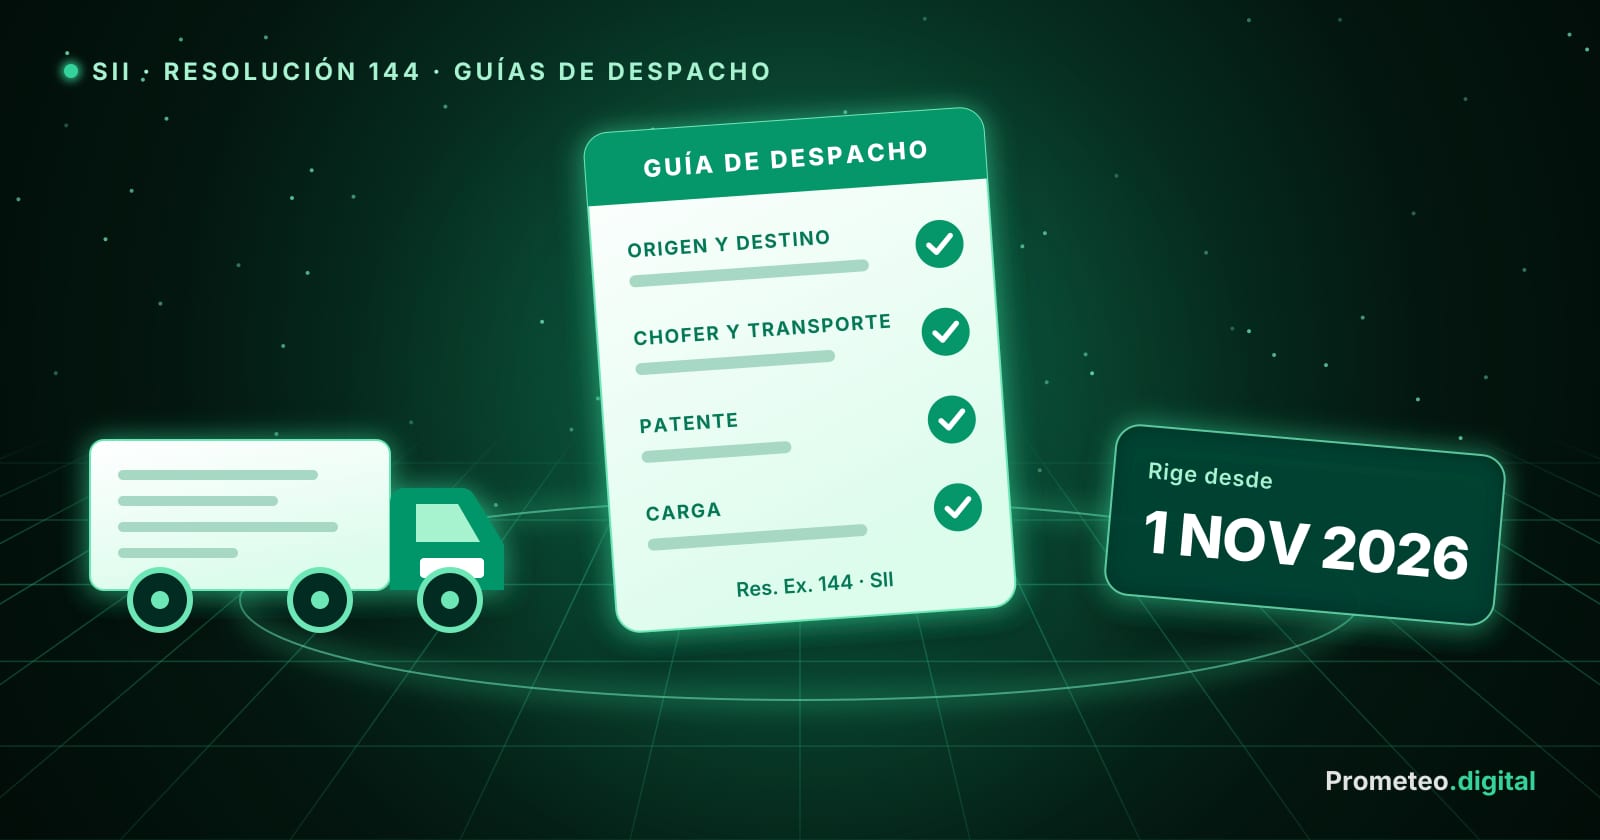
En muchas empresas la guía de despacho se emite en la oficina, y el camión, el chofer y la hora de salida se deciden después, en bodega o en el WhatsApp del transportista. Desde el 1 de noviembre de 2026 eso ya no calza con lo que pide el SII: la guía tiene que llevar esos datos al momento del traslado.
Qué cambió
El SII fijó nuevos requisitos para las guías de despacho y las facturas que amparan el traslado de bienes con la Resolución Exenta N° 154, de noviembre de 2025. Su entrada en vigencia se postergó al 1 de noviembre de 2026 con la Resolución N° 52, de abril. Y el 23 de octubre de 2026 el SII publicó la Resolución Exenta N° 144, que deja sin efecto la 154 y reúne sus reglas, con disposiciones nuevas, en una sola norma. Es la que rige hoy.
Cada guía o factura que ampare un traslado debe indicar:
- Origen y destino efectivo, con dirección y comuna.
- Chofer y transportista: nombre completo y cédula del chofer, y RUT del transportista.
- Vehículo: patente del vehículo y del carro (remolque o semirremolque), según corresponda.
- Carga: cantidad, peso o volumen, descripción y precio unitario. El precio puede omitirse si el traslado no es una venta, indicando el motivo.
- Tipo de traslado y fecha de salida, que debe ser la del inicio del traslado (la hora es opcional).
Si un dato cambia después de emitir, hay que hacer un documento nuevo que referencie al anterior: en las guías, anulándola en el Registro de Guías del SII; en las facturas, con nota de crédito.
La norma distingue tres modelos: transporte autogestionado (tienes todos los datos al emitir), tercerizado (no los conoces, como cuando despacha un operador logístico) y régimen especial (Aduanas, SAG, Sernapesca y otros organismos). El modelo se informa al SII antes del 31 de enero de 2027; si no lo informas, se presume autogestionado. La guía tercerizada y la integración por interoperabilidad tienen plazo hasta el 1 de mayo de 2027.
Hay excepciones: si el comprador retira los bienes, basta la factura o boleta, y siguen exceptuados los traslados con boleta y las ferias libres acogidas a la Ley 21.745. Emitir sin los requisitos o trasladar sin guía puede sancionarse según los artículos 97 y 109 del Código Tributario.
Dónde duele
- La guía sale antes que el camión. Si administración emite a primera hora y bodega asigna el vehículo a mediodía, la guía queda sin chofer ni patente, o con datos que no son los reales.
- Los datos se tipean dos veces. Patentes y RUT viven en una planilla de despachos y se copian a mano al sistema de facturación. Cada copia es un error posible.
- El cambio de último minuto. Se enfermó el chofer o se cambió el camión: alguien tiene que anular la guía en el registro y emitir otra. Si nadie lo hace, el documento no corresponde al traslado.
- El software no está al día. Si emites con un sistema de facturación de mercado, la actualización depende de tu proveedor, no de ti.
Cómo resolverlo
- Un maestro de choferes, vehículos y transportistas. Que en la guía se elija de una lista, no se escriba.
- Emite al asignar, no antes. Mueve la emisión al momento en que bodega asigna el camión, o deja que bodega la emita.
- Valida antes de enviar. Que el sistema bloquee la guía si falta dirección, comuna, cédula o patente.
- Define tu modelo de transporte (autogestionado, tercerizado o especial) e infórmalo antes del 31 de enero de 2027.
- Pregúntale a tu proveedor de facturación si ya implementó la Resolución 144, y desde qué fecha.
- Si eres contador: avisa a tus clientes que despachan mercadería; muchos no saben que la 154 fue reemplazada.
Resumen visual
La nota en 6 láminas. Avanza con un clic.
1 nov 2026
Las guías de despacho cambiaron
La Resolución 144 reemplazó a la 154 y ya rige. Lo esencial, en 6 láminas.
Toca la lámina o usa las flechas
Fuentes
- SII: Resolución Exenta N° 144, del 23 de octubre de 2026 (PDF)
- SII: Resolución Exenta N° 154, del 5 de noviembre de 2025 (PDF)
- Biblioteca del Congreso Nacional: Resolución Exenta SII N° 52 de 2026, que posterga la entrada en vigencia
- SII: mesa de trabajo con la CNC para implementar las nuevas exigencias (30 abr 2026)
Esta nota es información general basada en las fuentes citadas y no constituye asesoría legal ni tributaria. Fue redactada con apoyo de IA y publicada bajo la responsabilidad del editor. Verifica siempre la norma vigente.