Reforma fiscal 2027 en México: más ISR sin vender más, si tu empresa supera los 50 millones de pesos
6 min de lectura••Por Carlos Cuevas Guerrero, editor responsable
Tu empresa vende lo mismo en 2027 que en 2026 y, aun así, el SAT podría cobrarle más ISR. Es el efecto de una reforma que el Congreso mexicano ya aprobó: pone límites a las deducciones y a las pérdidas fiscales de las empresas que superan los 50 millones de pesos de ingresos al año.
Qué cambió y en qué etapa está
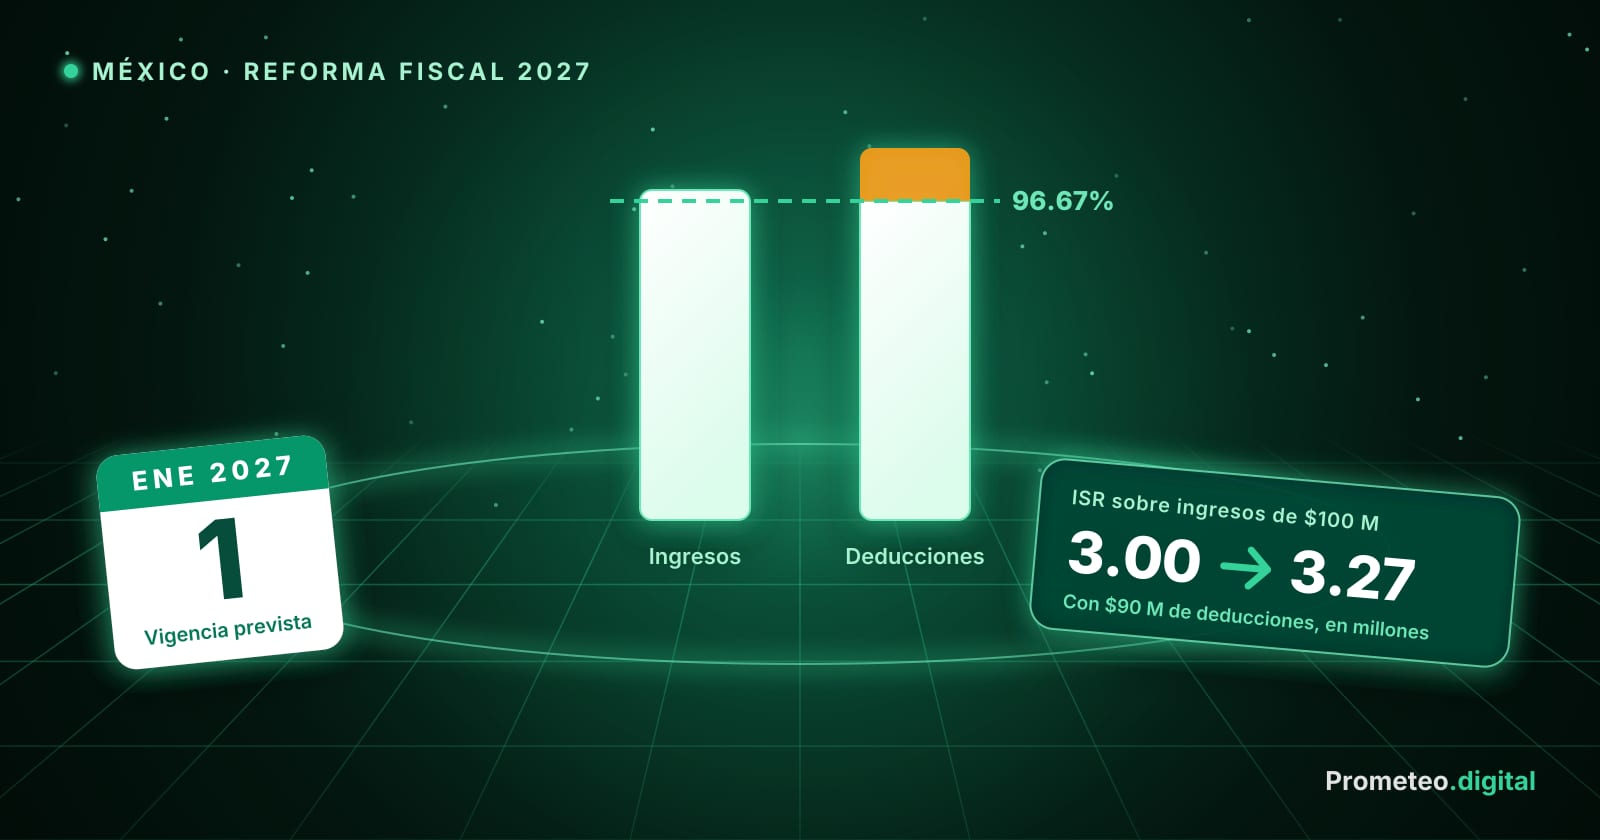
Hacienda presentó el Paquete Económico 2027 el 8 de septiembre de 2026. La Cámara de Diputados aprobó la reforma al ISR el 13 de octubre, el Senado la aprobó con modificaciones el 27 de octubre y el 3 de noviembre la Cámara aceptó esos cambios y envió el decreto al Ejecutivo. Al 8 de noviembre faltaba su publicación en el Diario Oficial de la Federación (DOF), según elconta.mx. La mayoría de los cambios rige desde el 1 de enero de 2027.
El Gobierno la presentó como una medida contra las facturas falsas y la planeación fiscal agresiva. Los análisis citados abajo son secundarios: conviene contrastarlos con el texto publicado.
Cómo funciona el tope a las deducciones
Aplica a las personas morales del régimen general con ingresos acumulables sobre 50 millones de pesos que determinen utilidad fiscal.
- Deducciones de hasta el 96.67% de tus ingresos: solo se acepta el 99% de ellas.
- Deducciones sobre ese nivel: la deducción queda limitada al 96.67% de los ingresos.
- Lo que no se deduce no desaparece: podría aplicarse en los 20 ejercicios siguientes, con actualización y condiciones. Mientras tanto puede haber ISR por pagar.
- Hay excepciones por sector, por ejemplo algunas empresas automotrices y actividades ligadas a la gasolina y el diésel.
Un ejemplo de elconta.mx: con ingresos de 100 millones y deducciones de 90 millones, hoy la utilidad es de 10 millones y el ISR al 30% es de 3.00 millones. Con la regla solo se deducen 89.1 millones: la utilidad sube a 10.9 millones y el ISR a 3.27 millones, 270 mil pesos más con las mismas ventas.
Cuando las deducciones pasan el tope, el efecto es mayor. Según El Contribuyente, una empresa con 100 millones de ingresos y 105 millones de deducciones tendría hoy una pérdida fiscal de 5 millones. Con el límite solo reconocería 96.67 millones y tendría una utilidad fiscal de 3.33 millones.
Pérdidas fiscales y pagos provisionales
- Tope a las pérdidas: las de años anteriores solo podrían reducir hasta el 50% de la utilidad fiscal del año. Con una utilidad de 10 millones y pérdidas pendientes de 15 millones, se compensan 5 millones y el ISR sería de 1.5 millones.
- Pagos provisionales de 2027: para quienes superaron los 50 millones en su última declaración anual, el coeficiente de utilidad se ajustaría con factores de 1.0658 o 2.6162, según cuánto pesen las deducciones sobre los ingresos, según EY. Los análisis no coinciden del todo en cómo se refleja el tope en los provisionales, así que hay que confirmarlo con el texto final.
- RESICO sube: el límite de ingresos pasa de 3.5 a 5 millones de pesos para personas físicas y de 35 a 50 millones para personas morales, y para estas últimas deja de ser obligatorio.
Qué revisar antes del cierre de 2026
- Identifica a los clientes que superaron los 50 millones de pesos en su última declaración anual o que están cerca.
- Calcula cuánto pesan las deducciones sobre los ingresos de cada uno y compáralo con el 96.67%.
- Simula el ISR de 2027 con y sin el tope, para decidir con tiempo y no en el pago provisional de enero.
- Revisa las pérdidas fiscales pendientes y cuánto de ellas se podría usar con el tope del 50%.
- Lee el texto publicado en el DOF y las reglas del SAT antes de dar por cerrado el cálculo.
Resumen visual
La nota en 6 láminas. Avanza con un clic.
3 nov 2026
La reforma al ISR 2027 quedó aprobada
La Cámara aceptó los cambios del Senado y envió el decreto al Ejecutivo. Al 8 de noviembre faltaba su publicación en el DOF.
Toca la lámina o usa las flechas
Fuentes
- elconta.mx: Reforma Fiscal 2027, cambios en ISR, IVA y RESICO
- El Contribuyente: reforma fiscal 2027, empresas podrían pagar más ISR y enfrentar límites para deducir y usar pérdidas
- EY México: Paquete Económico 2027, iniciativa de reforma en materia de ISR para personas morales
- IDC Online: Reforma fiscal 2027, ¿el fin de las pérdidas fiscales para empresas?
Esta nota es información general basada en las fuentes citadas y no constituye asesoría fiscal. Al 8 de noviembre de 2026 la reforma estaba aprobada por el Congreso y pendiente de publicación en el DOF: el texto final y las reglas del SAT pueden diferir de lo analizado. Los ejemplos numéricos vienen de las fuentes y son ilustrativos. Fue redactada con apoyo de IA y publicada bajo la responsabilidad del editor.