Ley de Reconstrucción: el SII pone en consulta sus primeras 7 circulares
5 min de lectura••Por Carlos Cuevas Guerrero, editor responsable
La Ley N° 21.850, para la Reconstrucción Nacional y el Desarrollo Económico y Social, se publicó en el Diario Oficial el 17 de octubre de 2026. Ahora el SII debe instruir cómo se aplica: a comienzos de noviembre publicó los borradores de sus 7 primeras circulares para consulta pública. Si llevas la contabilidad o la tributación de otras personas o empresas, este es el momento de revisarlos.
Qué cambia: las 7 circulares en consulta
Según el SII, los borradores contienen las instrucciones y definiciones de cómo se aplicarán varias de las medidas tributarias de la ley. Estos son los temas:
- Rebaja transitoria del 50% al impuesto a las donaciones. Entra en vigencia en diciembre de 2026. El borrador define qué donaciones se acogen, quiénes pueden ser donatarios, qué bienes pueden donarse y el procedimiento de declaración y pago.
- Eliminación del Impuesto Único a las ganancias de capital. Medida permanente que rige desde el 1 de enero de 2027. Especifica los instrumentos elegibles, los requisitos y la forma de acogerse.
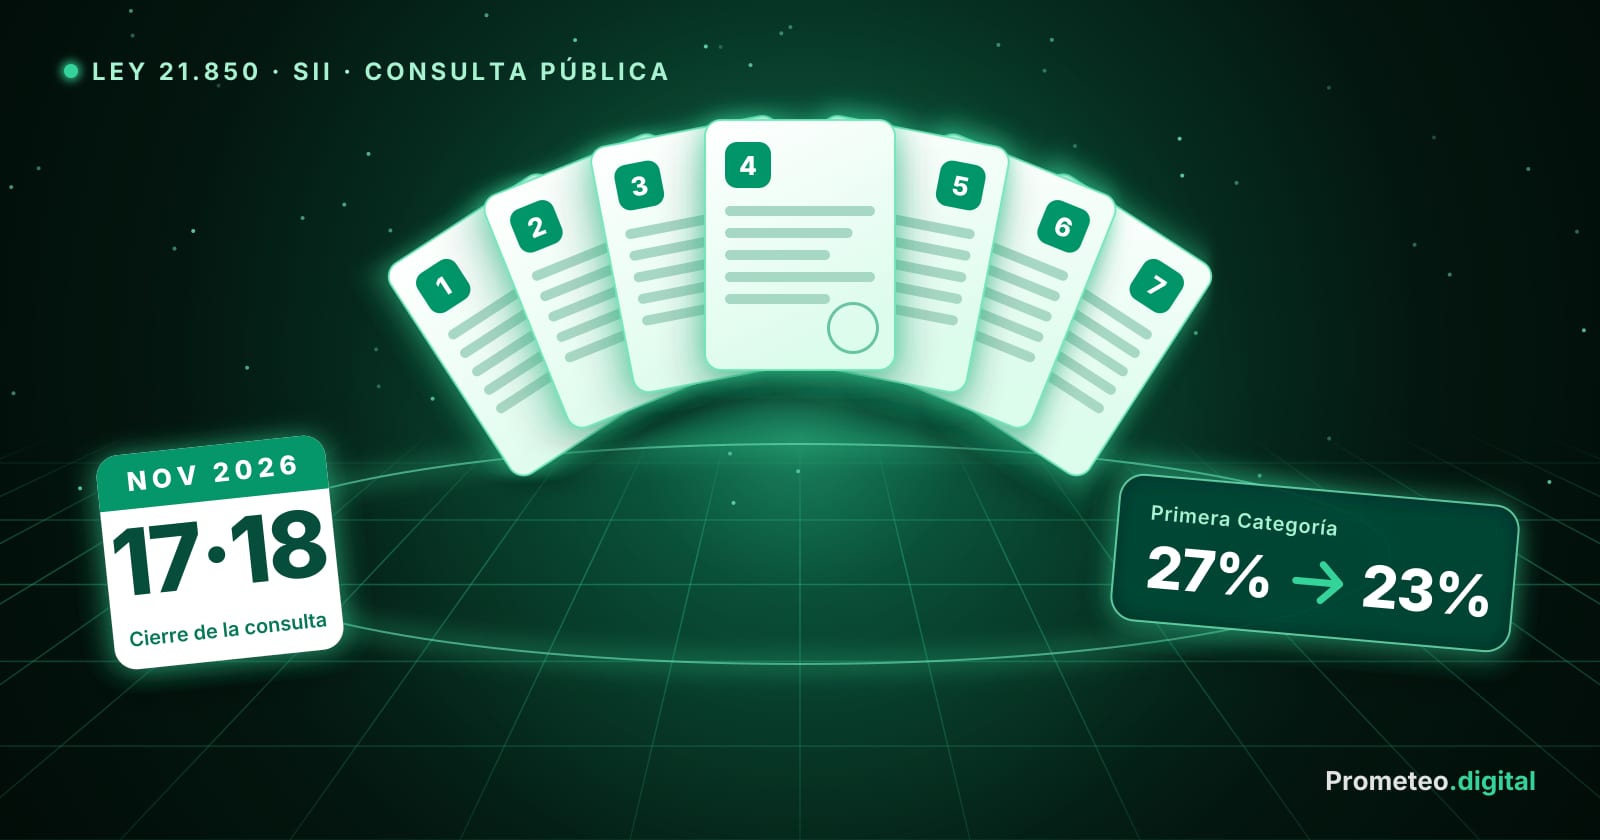
- Rebaja del Impuesto de Primera Categoría, de 27% a 23%. Permanente y progresiva entre 2027 y 2029. También detalla la eliminación gradual de la restitución del crédito por impuesto de primera categoría y cómo aplicar la rebaja en los PPM.
- Régimen especial DFL2. Amplía beneficios, como el de una tercera vivienda de hasta 90 m² destinada al arriendo. Determina qué viviendas pueden acogerse, los plazos y la tributación del mayor valor en la venta de viviendas económicas.
- Eliminación transitoria del IVA en la venta de viviendas nuevas. Entra en vigencia en diciembre y dura un año. Fija los requisitos para acogerse y cómo se devolverá el IVA de las viviendas vendidas mientras se tramitaba la ley.
- Acreditación de exportaciones al dar aviso de término de giro. Define los montos a acreditar, que deben ser al menos equivalentes al impuesto devuelto. Regula también la fusión por absorción, las devoluciones de IVA anticipado y los plazos de vigencia.
- Modificaciones al Código Tributario en entrega de información. Incorpora un nuevo inciso al artículo 59, que faculta al SII para requerir información nominada a entidades del Estado, y un nuevo artículo 85 quáter, que obliga a entregar información a la Dipres sobre ciertos contribuyentes.
A quién afecta
Cada circular toca a un grupo distinto, y los borradores detallan los requisitos de cada caso. Como referencia general:
- Empresas en Primera Categoría: la rebaja de tasa, la eliminación gradual de la restitución del crédito y el ajuste de los PPM.
- Personas e inversionistas: la eliminación del Impuesto Único a las ganancias de capital y la rebaja del impuesto a las donaciones.
- Propietarios, inmobiliarias y constructoras: el régimen DFL2 y la exención transitoria del IVA en viviendas nuevas.
- Exportadores que cierran giro: la obligación de acreditar exportaciones por al menos el impuesto devuelto.
- Contribuyentes en general: las nuevas reglas de entrega de información del Código Tributario.
Calendario
- 17 de noviembre de 2026: Cierra la consulta pública de las primeras 6 circulares.
- 18 de noviembre de 2026: Cierra la consulta pública de la circular sobre el Código Tributario.
- 1 de diciembre de 2026: El SII habilita el Formulario F3298 para solicitar la devolución del IVA en ventas de viviendas nuevas acogidas a la ley.
- Diciembre de 2026: Entran en vigencia la rebaja del 50% a las donaciones y la exención transitoria del IVA a viviendas nuevas (un año).
- 1 de enero de 2027: Rige la eliminación del Impuesto Único a las ganancias de capital.
- 2027 a 2029: La tasa de Primera Categoría baja de forma progresiva de 27% a 23%.
Qué hacer ahora
- Lee los borradores que afectan a tus clientes en el sitio del SII antes de que cierre la consulta (17 y 18 de noviembre).
- Si algún cliente planea una donación o la compraventa de una vivienda nueva en diciembre, revisa con anticipación los requisitos y plazos de cada borrador.
- Si hay ventas de viviendas nuevas con IVA por recuperar, revisa la Resolución Ex. SII N° 146 y el Formulario F3298, disponible desde el 1 de diciembre.
- Planifica el cálculo de PPM de 2027 considerando que la rebaja de tasa es progresiva hasta 2029.
- Recuerda que son borradores: el texto final de cada circular puede cambiar después de la consulta.
Resumen visual
La nota en 7 láminas. Avanza con un clic.
7 circulares
El SII abrió la consulta pública
Son los borradores con las reglas para aplicar la Ley de Reconstrucción. Lo esencial, en 7 láminas.
Toca la lámina o usa las flechas
Fuentes
Esta nota es información general basada en comunicados del SII y no constituye asesoría tributaria. Fue redactada con apoyo de IA y revisada por el equipo de Prometeo.digital el 13 de noviembre de 2026. Verifica siempre el texto final de cada circular.